Таможенные платежи - не просто строка в бюджете импортной сделки. Это система взаимосвязанных фискальных обязательств, каждое из которых считается по своим правилам, зависит от разных переменных и влечет самостоятельные последствия при ошибке. Для участника внешнеэкономической деятельности, работающего в международных цепях поставок, понимание структуры этих платежей и порядка их исчисления - такой же базовый навык, как чтение инвойса или расчет ставки фрахта.
Виды таможенных платежей по ТК ЕАЭС: исчерпывающий состав фискальных обязательств участника ВЭД
Согласно статье 46 Таможенного кодекса ЕАЭС, таможенные платежи - это пять видов обязательных отчислений при перемещении товаров через таможенную границу Союза: ввозная таможенная пошлина, вывозная таможенная пошлина, НДС, акцизы и таможенные сборы. Каждый обладает самостоятельной базой и ставкой, поэтому ошибка в расчете одного компонента искажает все последующие - они используют предыдущие в качестве базы.
| Вид платежа | База исчисления | Ставка | Кто администрирует | Особенности |
|---|---|---|---|---|
| Ввозная таможенная пошлина | Таможенная стоимость / количество товара | Адвалорная, специфическая, комбинированная | ФТС / ЕЭК | Основной инструмент тарифного регулирования; ставки — в ЕТТ ЕАЭС |
| НДС при ввозе | ТС + пошлина + акциз | 10%, 22% | ФТС (взимание) / ФНС (вычет) | Принимается к вычету после принятия товара к учету |
| Акциз при ввозе | Количество товара | Специфическая в руб./ед. | ФТС | Только для подакцизных товаров по ст. 181 НК РФ |
| Таможенный сбор | Таможенная стоимость по шкале | Фиксированная (1 067–30 000 руб.) | ФТС | С 01.01.2025 — новые ставки по ПП РФ № 1637; в базу НДС не входит |
| Антидемпинговая / компенсационная / специальная пошлина | Таможенная стоимость | Фиксированный % по решению ЕЭК | ФТС | Накладывается поверх базовой пошлины; в базу НДС не входит |
Ввозная и вывозная пошлины: адвалорные, специфические и комбинированные ставки Единого таможенного тарифа
Таможенная пошлина - это основной инструмент тарифного регулирования внешней торговли. Ввозные пошлины защищают внутренний рынок, вывозные - сдерживают экспорт стратегически значимого сырья: нефти, древесины, металлов. Размеры и виды пошлин определяет Единый таможенный тариф ЕАЭС, утвержденный Решением Совета ЕЭК № 80 от 14.09.2021.
По способу исчисления пошлины делятся на три вида. Адвалорные пошлины начисляются в процентах от таможенной стоимости - это самый распространенный тип: адвалорная ставка 15% означает, что с каждых 100 рублей таможенной стоимости в бюджет уходит 15 рублей. Специфические пошлины устанавливаются в твердой сумме за единицу товара - за килограмм, штуку, литр - они не зависят от стоимости и защищают бюджет от занижения инвойсных цен. Комбинированные ставки сочетают оба принципа: например, «4% от таможенной стоимости, но не менее 0,015 евро/кг» - к уплате принимается та сумма, что окажется больше.
Отдельно выделяются антидемпинговые, компенсационные и специальные пошлины. Это защитные меры, которые вводятся по результатам расследований Евразийской экономической комиссии и накладываются поверх базовых ставок ЕТТ. Антидемпинговая пошлина - дополнительный платеж, компенсирующий ценовой демпинг: она взимается, когда иностранный производитель поставляет товар на рынок ЕАЭС по цене ниже его нормальной стоимости на внутреннем рынке страны-экспортера. Принципиально важно: антидемпинговые пошлины не включаются в базу расчета НДС, они уплачиваются сверх совокупного таможенного платежа.
НДС и акцизы при импорте: база расчета включает пошлину и акциз, а не только таможенную стоимость
НДС при ввозе товаров вызывает наибольшее количество ошибок в расчетах. Распространенное заблуждение: НДС считается только с таможенной стоимости. На самом деле база шире:
НДС=(ТС+Пошлина+Акциз)×Ставка НДС
Ставки НДС при импорте устанавливаются статьей 164 НК РФ. С 1 января 2026 года основная ставка повышена с 20% до 22% на основании Федерального закона от 28.11.2025 № 425-ФЗ. Действуют две ставки: 10% и 22%. Льготная ставка 10% применяется к большинству продовольственных товаров и товаров для детей. Ставка 22% - ко всем остальным товарам. Отдельные категории товаров при ввозе полностью освобождаются от налогообложения НДС на основании статьи 150 НК РФ - в частности, медицинские изделия из перечня Правительства РФ, жизненно важные лекарственные средства и технологическое оборудование, не имеющее аналогов российского производства. Важно понимать, что это именно освобождение от налогообложения, а не применение нулевой ставки: это принципиально разные правовые режимы с различными требованиями к учету и документации.
Акцизы при ввозе уплачиваются по специфической ставке в рублях за единицу товара и распространяются на перечень из статьи 181 НК РФ: этиловый спирт, алкоголь, табачная продукция, легковые автомобили, автомобильный бензин, дизельное топливо, авиационный керосин, электронные сигареты. Поскольку акциз входит в базу НДС, его размер напрямую влияет на итоговую налоговую нагрузку при импорте подакцизных товаров.
Таможенная стоимость - фундамент для расчета всех адвалорных платежей
Таможенная стоимость является обязательной базой исчисления ввозной пошлины, НДС и акцизов. Ее некорректное определение автоматически влечет ошибку во всех производных платежах и создает риск корректировки таможенным органом с доначислением платежей, пенями и административным взысканием. По данным ФТС, корректировка таможенной стоимости остается наиболее распространенным основанием для доначислений при таможенном контроле после выпуска.
Шесть методов определения таможенной стоимости: иерархия применения по правилам ВТО/ЕАЭС
Международным стандартом оценки служит Соглашение ВТО по применению статьи VII ГАТТ-94, имплементированное в ЕАЭС. Оно закрепляет шесть методов с обязательной иерархией: каждый последующий применяется только если невозможно применить предыдущий.
Первый и основной метод - по цене сделки с ввозимыми товарами. Он применяется в подавляющем большинстве коммерческих импортных операций. Таможенная стоимость складывается из фактической цены сделки и всех расходов, понесенных до момента пересечения таможенной границы ЕАЭС: транспортировка, страхование, погрузочно-разгрузочные работы, лицензионные платежи за использование объектов интеллектуальной собственности, если они являются условием продажи.
Если первый метод неприменим - например, когда продавец и покупатель аффилированы и таможня сомневается в рыночности цены - последовательно рассматриваются: метод по цене сделки с идентичными товарами (2-й), с однородными товарами (3-й), метод вычитания (4-й, от цены продажи на внутреннем рынке с вычетом всех накруток), метод сложения (5-й, от себестоимости производства плюс прибыль) и резервный метод (6-й, на основе любых доступных достоверных данных).
| Метод | Основание применения | Источник данных | Риск корректировки | Частота применения на практике |
|---|---|---|---|---|
| 1. По цене сделки с ввозимыми товарами | Основной; применяется всегда, если стороны не аффилированы или аффилированность не влияет на цену | Контракт, инвойс, платежные документы | Средний (при контроле ТС) | Более 90% деклараций |
| 2. По цене сделки с идентичными товарами | Если метод 1 неприменим | Данные таможни по аналогичным товарам | Высокий (субъективность выбора аналога) | Редко |
| 3. По цене сделки с однородными товарами | Если методы 1–2 неприменимы | Данные таможни по схожим товарам | Высокий | Редко |
| 4. Метод вычитания | Если методы 1–3 неприменимы | Цена продажи на внутреннем рынке ЕАЭС минус расходы | Очень высокий | Единичные случаи |
| 5. Метод сложения | Если методы 1–4 неприменимы | Себестоимость + прибыль производителя | Очень высокий | Единичные случаи |
| 6. Резервный | Последний; применяется при невозможности использовать методы 1–5 | Любые достоверные данные (каталоги, биржевые котировки и др.) | Максимальный | Редко, чаще при спорах |
Базис поставки Incoterms напрямую определяет состав таможенной стоимости: CIF увеличивает базу, FOB - сокращает
Выбор условий поставки по Incoterms - это решение с прямым фискальным последствием, потому что базис поставки определяет, какие расходы включаются в таможенную стоимость.
При условиях CIF (стоимость, страховка, фрахт до порта назначения) в таможенную стоимость входят все затраты до границы ЕАЭС, включая международный фрахт и страховку груза. При условиях FOB (франко борт судна в порту отгрузки) стоимость фрахта и страхования от порта погрузки до границы ЕАЭС добавляется к цене сделки при декларировании. Практическая разница составляет 5–10% от суммы таможенных платежей в зависимости от маршрута и вида транспорта. При дорогостоящей партии переход с CIF на FOB дает ощутимую экономию на пошлине и НДС - при условии, что логистическая схема позволяет гибко управлять базисом поставки.
Именно здесь таможенное планирование неразрывно связано с выбором транспортно-логистического партнера. Компании, осуществляющие таможенное оформление в связке с международной перевозкой, могут предложить схему, при которой базис Incoterms, маршрут и структура расходов оптимизированы совместно - что недостижимо, когда логист и таможенный представитель работают по отдельности.
Код ТН ВЭД и страна происхождения товара определяют применяемую ставку пошлины
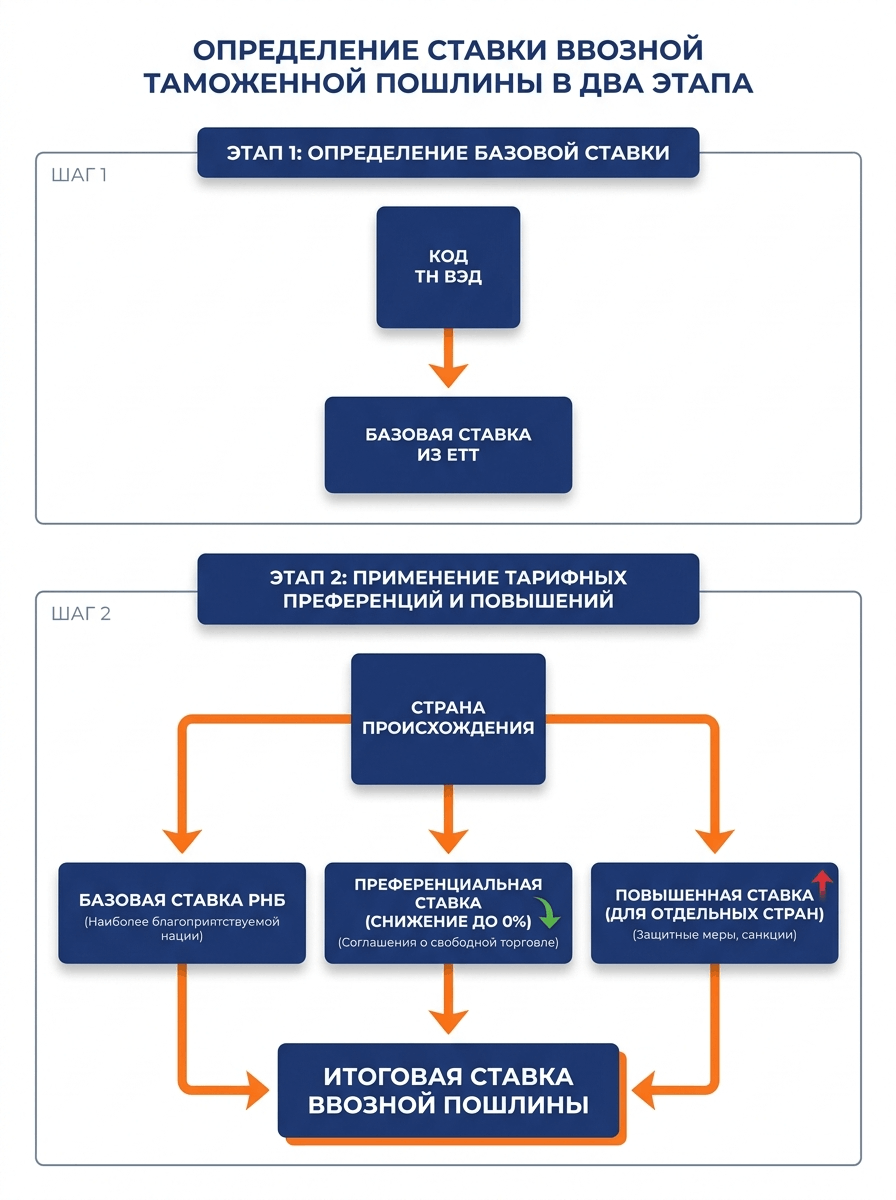
Ставка таможенной пошлины не является фиксированной для товара как такового. Она зависит от двух переменных: десятизначного кода ТН ВЭД ЕАЭС и подтвержденной страны происхождения. Именно эта пара определяет, по какой ставке - базовой, преференциальной или повышенной - будет исчислена пошлина на конкретную партию.
Классификация по ТН ВЭД: ошибка в коде меняет ставку и весь расчет платежей
ТН ВЭД ЕАЭС - десятизначный классификатор, в котором каждому коду соответствует конкретная ставка ЕТТ, перечень мер нетарифного регулирования и применимые акцизы. Ошибка в коде меняет не только ставку пошлины: она может активировать или снять антидемпинговую меру, изменить ставку НДС. Декларант несет административную ответственность по части 2 статьи 16.2 КоАП РФ - штраф от половины до двукратной суммы неуплаченных платежей с возможной конфискацией товара.
Распространенная ошибка - самостоятельная классификация технически сложных товаров (электроника, машины и оборудование, химическая продукция) без обращения к официальным пояснениям к ТН ВЭД и решениям ЕЭК о классификации. ФТС России ведет открытую базу действующих предварительных решений по классификации, которая доступна на официальном сайте ведомства.
Преференциальные ставки и сертификаты происхождения: условия применения тарифных льгот в ЕАЭС
Страна происхождения товара открывает или закрывает доступ к преференциальным режимам. В системе ЕАЭС действуют три уровня ставок: базовая (для большинства стран), преференциальная (для развивающихся и наименее развитых стран - снижение на 25% или обнуление пошлины) и режим наибольшего благоприятствования для членов ВТО.
Для применения преференции необходимо выполнить два условия: товар должен быть произведен в стране-пользователе преференций согласно правилам происхождения (критерий «полностью произведен» или «достаточная переработка»), и это происхождение должно быть подтверждено документально - сертификатом формы А, СТ-1, EUR.1 или декларацией происхождения.
Для цепей поставок с транзитом через третьи страны: товар лишается преференциального статуса, если в процессе транзита он претерпел изменения за пределами страны происхождения. При построении маршрутов из Китая через Казахстан или Монголию необходимо заранее верифицировать сохранение преференциального статуса груза на каждом участке пути.
Порядок исчисления таможенных платежей: пошаговая формула расчета для разных режимов
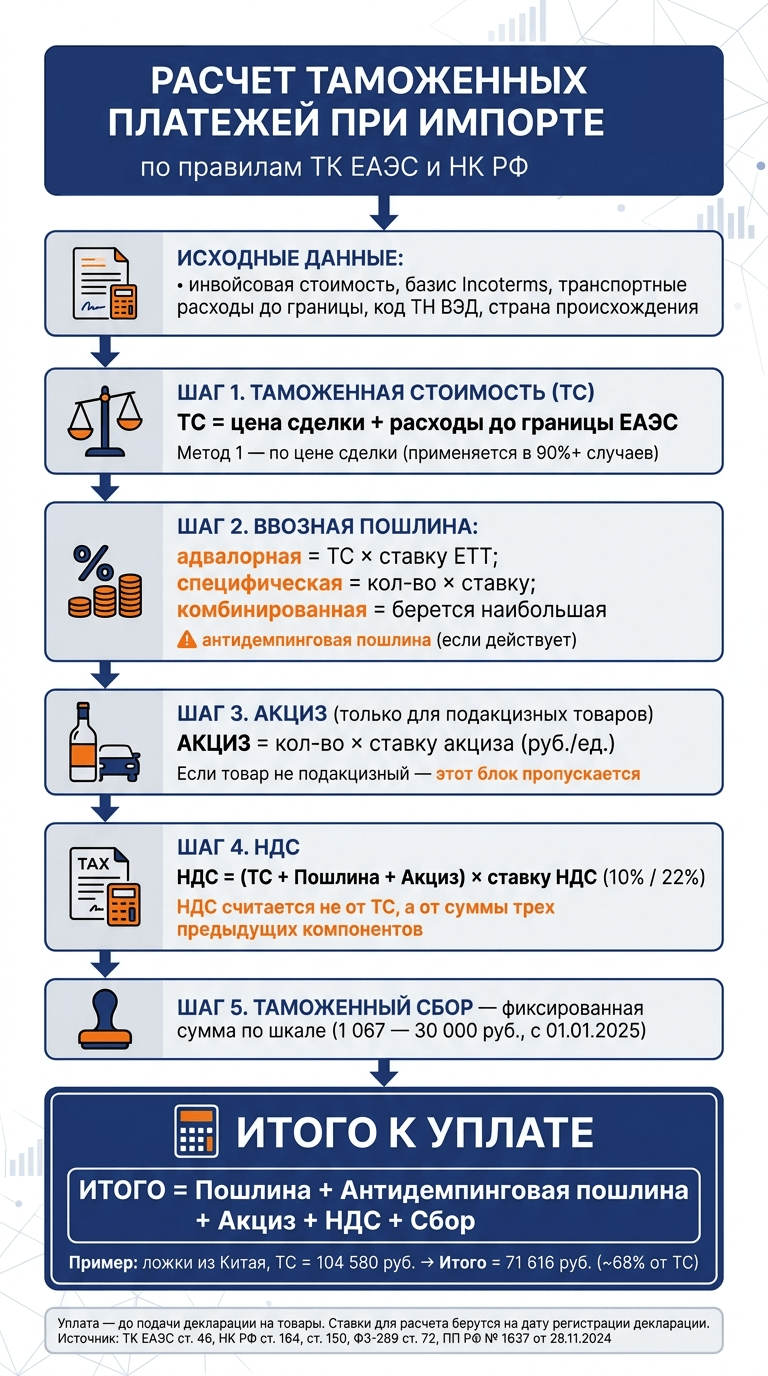
Исчисление таможенных платежей производится декларантом самостоятельно в декларации на товары. Нарушение установленного порядка - типичная причина расхождений между задекларированной и доначисленной суммой. Последовательность строгая: сначала определяется таможенная стоимость, затем пошлина, затем акциз (если применим), и только после этого рассчитывается НДС с учетом всех предыдущих компонентов.
Формула расчета ввозных платежей: от таможенной стоимости до итоговой суммы перечисления
Алгоритм расчета таможенных платежей при импорте состоит из пяти шагов.
Шаг 1. Определить таможенную стоимость по применимому методу.
Шаг 2. Рассчитать ввозную пошлину. Для адвалорной ставки:
Падв=ТС×Ставка пошлины
для специфической:
Пспец=Количество×Ставка специфическая
при комбинированной - берется наибольшая из двух величин.
Шаг 3. Рассчитать акциз (если товар подакцизный):
Акциз=Количество×Ставка акциза
Шаг 4. Рассчитать НДС:
НДС=(ТС+П+Акциз)×Ставка НДС
Шаг 5. Определить таможенный сбор по шкале Постановления Правительства РФ № 1637 от 28.11.2024. С 1 января 2025 года ставки проиндексированы в среднем на 38%:
| Таможенная стоимость | Сбор с 01.01.2025 |
|---|---|
| До 200 000 руб. | 1 067 руб. |
| 200 001 - 450 000 руб. | 2 134 руб. |
| 450 001 - 1 200 000 руб. | 4 269 руб. |
| 1 200 001 - 2 700 000 руб. | 11 746 руб. |
| 2 700 001 - 4 200 000 руб. | 16 524 руб. |
| 4 200 001 - 5 500 000 руб. | 21 344 руб. |
| 5 500 001 - 7 000 000 руб. | 27 540 руб. |
| Свыше 7 000 000 руб. | 30 000 руб. |
Практический пример расчета таможенных платежей.
Компания импортирует из Китая партию столовых ложек из нержавеющей стали (код ТН ВЭД 8215 99 1000). Инвойсовая стоимость - 4 500 CNY, транспортные расходы до границы - 45 000 руб., курс CNY на дату регистрации декларации - 13,24 руб.
ТС=4500×13,24+45000=104580 руб.
Падв=104580×15%=15687 руб.
Пантидемп=104580×27,16%=28404 руб.
НДС=(104580+15687)×22%=26458 руб.
Сбор=1067 руб.
Итого=15687+28404+26458+1067=71616 руб.
При таможенной стоимости около 104 тыс. руб. совокупная таможенная нагрузка превысила 68% от нее - преимущественно за счет антидемпинговой пошлины на товары китайского происхождения. Этот пример показывает, почему страна происхождения и наличие защитных мер должны анализироваться еще на стадии выбора поставщика, а не после прихода груза на границу.
Таможенные процедуры и их влияние на состав платежей: выпуск для потребления, переработка, склад, транзит
Состав и объем таможенных платежей напрямую зависят от таможенной процедуры, под которую помещается товар. ТК ЕАЭС закрепляет 17 таможенных процедур, из которых для бизнеса наиболее значимы четыре.
Выпуск для внутреннего потребления - базовый режим: уплачиваются все виды платежей в полном объеме, товар получает статус товара ЕАЭС. Переработка на таможенной территории дает возможность ввезти иностранное сырье или комплектующие с условным освобождением от пошлин и НДС, переработать их в готовую продукцию и вывезти - платежи взимаются только если продукты переработки остаются на территории ЕАЭС. Таможенный склад позволяет хранить иностранные товары без уплаты платежей до принятия решения об их дальнейшей судьбе - инструмент управления денежным потоком при неопределенности с рынком сбыта. Таможенный транзит обеспечивает перемещение товаров под таможенным контролем без уплаты платежей.
Производственные компании, импортирующие комплектующие для последующей переработки и экспорта, систематически недооценивают возможности режима переработки и переплачивают, выбирая полный импорт по умолчанию.
Сроки и порядок уплаты: авансовые платежи, обеспечение обязательств и кассовый разрыв в цепи поставок
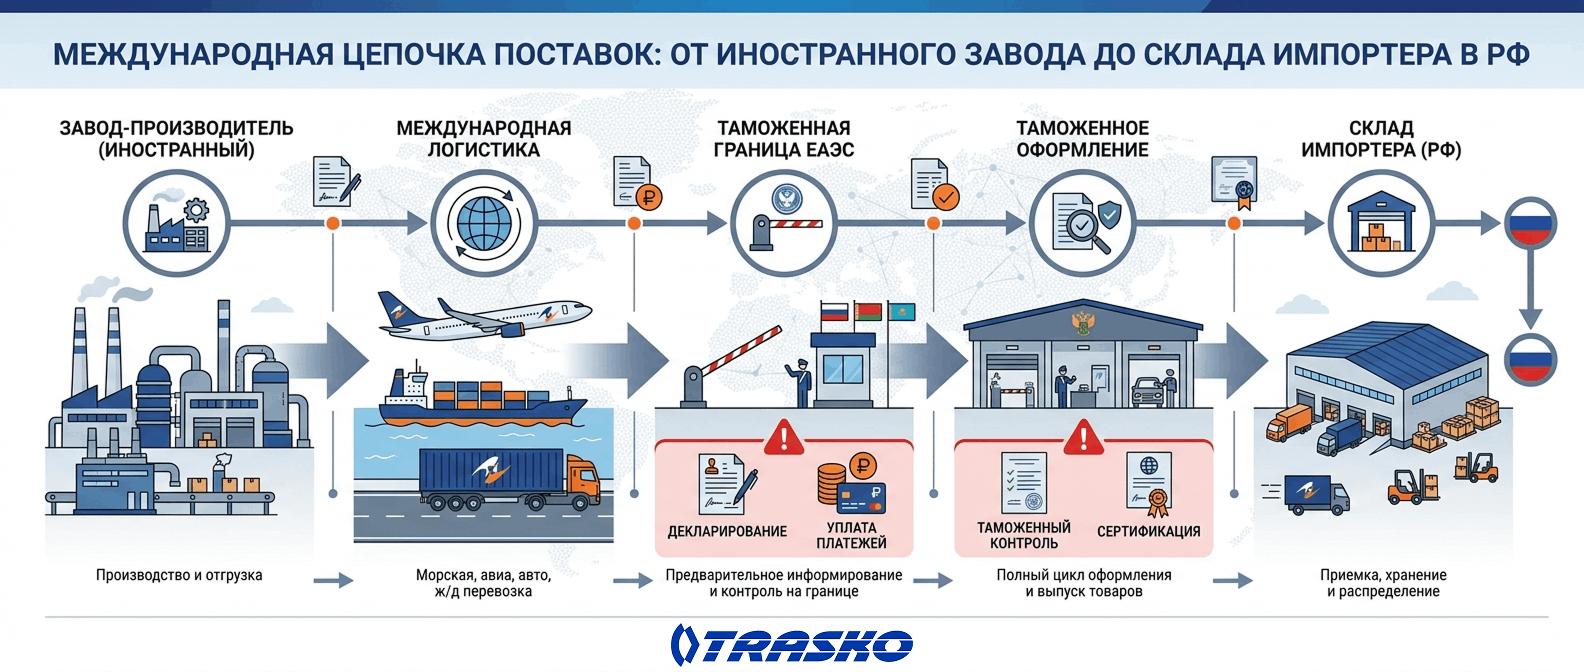
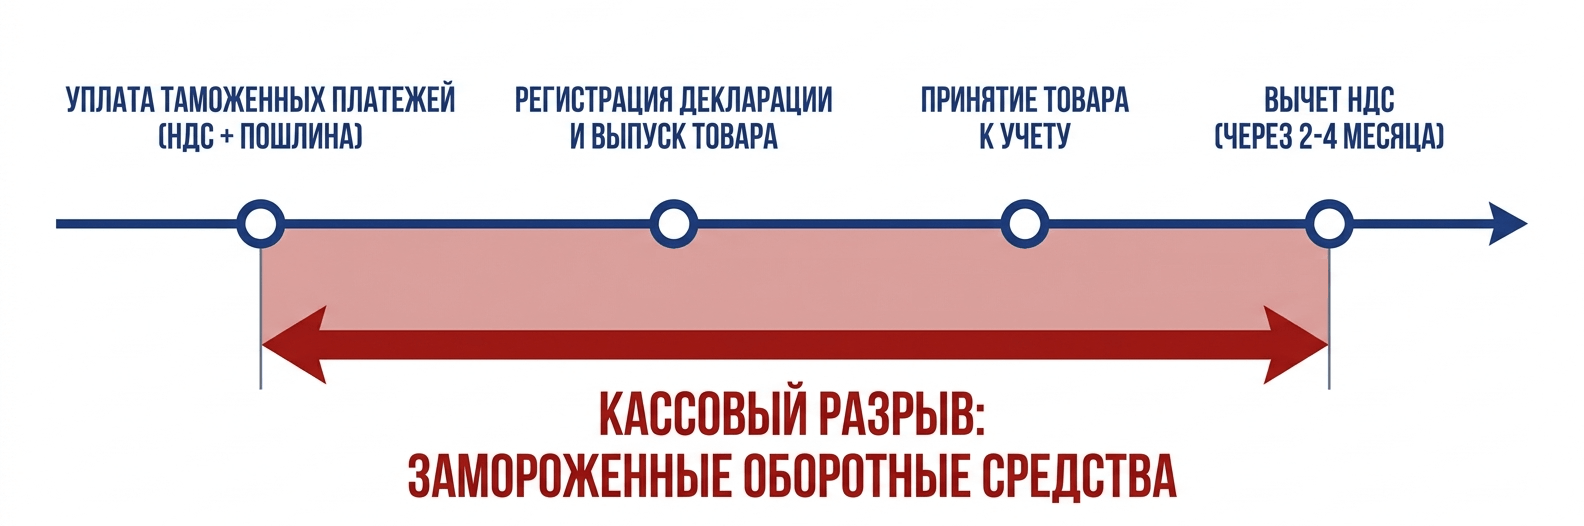
Таможенные платежи вносятся в форме авансовых платежей на Единый лицевой счет (ЕЛС) декларанта в Федеральном казначействе до момента подачи декларации на товары. Деньги должны поступить на счет до того, как таможня зарегистрирует декларацию и выпустит товар. При нарушении сроков начисляются пени в размере 1/360 ключевой ставки ЦБ РФ за каждый день просрочки (статья 72 Федерального закона № 289-ФЗ «О таможенном регулировании»). Следует учитывать, что после получения уведомления от таможенного органа ставка пени повышается до 1/100 ключевой ставки ЦБ РФ.
Дополнительный кассовый разрыв возникает в контуре НДС: таможенный НДС уплачивается при ввозе, а право на вычет возникает только после принятия товара к учету - в среднем через 2–4 месяца. Для компаний с высокой долей импорта в выручке это может означать десятки миллионов рублей замороженных оборотных средств.
Ключевые риски при исчислении таможенных платежей в цепях поставок
Наиболее распространенные основания для доначислений и санкций - корректировка таможенной стоимости, переклассификация товара по ТН ВЭД и отказ в преференции по стране происхождения. Все три риска имеют ретроспективный горизонт в три года: ФТС вправе проверить любую декларацию в рамках таможенного контроля после выпуска в течение этого срока.
Корректировка таможенной стоимости и трансфертное ценообразование: конфликт таможенных и налоговых интересов
Корректировка таможенной стоимости - ситуация, когда таможенный орган не принимает заявленную стоимость и устанавливает ее самостоятельно на основании имеющейся ценовой информации. Это влечет доначисление пошлин, НДС и пеней, а также может стать основанием для административного производства.
Особенно острой эта проблема становится в группах компаний, осуществляющих импорт через аффилированные структуры. Здесь возникает конфликт: трансфертное ценообразование ориентировано на минимизацию налогооблагаемой прибыли и предполагает использование цен ниже рыночных внутри группы, что выгодно с точки зрения налога на прибыль. Таможня, напротив, заинтересована в высокой стоимости ввозимых товаров - это увеличивает базу пошлин и НДС. Итог: одна и та же сделка может оспариваться одновременно налоговыми органами и таможенными. Управление этим двойным риском требует единой политики ценообразования, согласованной с требованиями таможенного законодательства.
Таможенный контроль после выпуска товаров (ТКПВ): трехлетний горизонт ретроспективных проверок
Таможенный контроль после выпуска позволяет ФТС проверять декларации уже после того, как товар поступил в оборот - в течение трех лет с момента выпуска. Основные объекты: правильность определения таможенной стоимости, корректность классификации по ТН ВЭД, обоснованность применения преференциальных ставок.
Компании, выстраивающие долгосрочные международные цепи поставок, должны обеспечивать хранение всей документации по сделкам - контракты, инвойсы, транспортные документы, сертификаты происхождения, подтверждения таможенной стоимости - именно в расчете на этот трехлетний горизонт.
Законные инструменты снижения таможенной нагрузки в международной цепи поставок
Управление таможенными издержками строится на четырех законных инструментах: выборе оптимальной таможенной процедуры, получении статуса уполномоченного экономического оператора, использовании предварительных решений по классификации и происхождению, а также на цифровизации таможенного декларирования. Все они прямо предусмотрены ТК ЕАЭС и национальным законодательством.
Статус УЭО: упрощения и снижение транзакционных издержек
Уполномоченный экономический оператор (УЭО) - статус, который таможенные органы присваивают добросовестным участникам внешнеэкономической деятельности, соответствующим установленным требованиям: финансовая устойчивость, отсутствие административных и уголовных нарушений, наличие системы управления правовым соответствием в таможенной сфере. ТК ЕАЭС предусматривает три типа свидетельства УЭО с расширяющимся набором упрощений.
Ключевые преимущества: автоматическое присвоение низкой категории уровня риска по системе управления рисками, приоритетный выпуск товаров, возможность декларирования с подачей неполного пакета документов в момент регистрации декларации на товары, право на временное хранение на собственном складе, снижение размера обеспечения уплаты таможенных платежей. Для производственных компаний с регулярными поставками комплектующих или сырья получение статуса УЭО - одно из наиболее рентабельных решений в области таможенного администрирования.
Предварительные решения по классификации и происхождению: юридическая определенность до совершения сделки
Предварительное решение о классификации товара - официальный документ ФТС России, в котором таможенный орган заранее определяет код ТН ВЭД для конкретного описания товара. Решение имеет юридически обязывающую силу на три года и исключает риск переклассификации при последующем декларировании того же товара. Аналогично работают предварительные решения о стране происхождения.
Оба инструмента устраняют ценовую и правовую неопределенность до совершения импортной сделки: таможенные расходы можно рассчитать на этапе планирования поставки, а не обнаруживать расхождения при декларировании. Разница между смежными кодами ТН ВЭД по ставке пошлины может составлять 5–15 процентных пунктов, что при высокой таможенной стоимости исчисляется миллионами рублей.
Цифровизация таможенного администрирования: автовыпуск, система управления рисками и электронные коридоры ЕАЭС как фактор снижения издержек
Сегодня около 82% деклараций в России регистрируются в автоматическом режиме, а 26% - выпускаются полностью автоматически, без участия инспектора (данные ФТС по итогам 2024 года). Это стало возможным благодаря системе управления рисками: алгоритм автоматически присваивает каждой декларации профиль риска и направляет на досмотр только те партии, которые демонстрируют статистические отклонения.
Для участников внешнеэкономической деятельности с устойчивым профилем в системе управления рисками электронное декларирование и автовыпуск превращаются в конкурентное преимущество. Предсказуемое время таможенного оформления позволяет точнее планировать цепь поставок и сокращать расходы на временное хранение.
В рамках ЕАЭС развиваются цифровые таможенные коридоры - механизм взаимного признания результатов таможенного контроля государствами-членами. Грузы, прошедшие контроль в одном государстве Союза, освобождаются от повторного досмотра в другом. Это актуально для контейнерных перевозок с маршрутами через территорию нескольких государств ЕАЭС, а также для железнодорожных перевозок из Китая транзитом через Казахстан.
Таможенные платежи как управляемый параметр цепи поставок
Таможенные платежи в международных цепях поставок - управляемый параметр, а не фиксированная статья затрат. Его размер определяется не только ставками ЕТТ, но и правильностью определения таможенной стоимости, корректностью классификации по ТН ВЭД, подтвержденной страной происхождения, выбором таможенной процедуры и базиса поставки. Изменение любого из этих факторов в рамках действующего законодательства меняет итоговую сумму к уплате.
Таможенное планирование должно начинаться на этапе структурирования импортной сделки, а не в момент прихода товара на таможенный пост. Только тогда выбор маршрута, перевозчика, базиса Incoterms и таможенной процедуры работает как единая система, снижающая совокупную фискальную и логистическую нагрузку.
Компания «ТРАСКО» работает на рынке международных перевозок и таможенного оформления с 1995 года. Накопленная за это время экспертиза позволяет не просто доставить груз, но и выстроить схему поставки так, чтобы таможенные расходы были спрогнозированы и минимизированы заранее. Таможенное оформление включает полное сопровождение - от классификации товара и определения таможенной стоимости до подачи декларации и взаимодействия с таможенными органами при контроле. Для компаний, которые хотят делегировать весь внешнеэкономический контур, доступен аутсорсинг ВЭД - формат, при котором таможенное оформление, логистика и документооборот управляются единой командой без создания собственного штата специалистов.